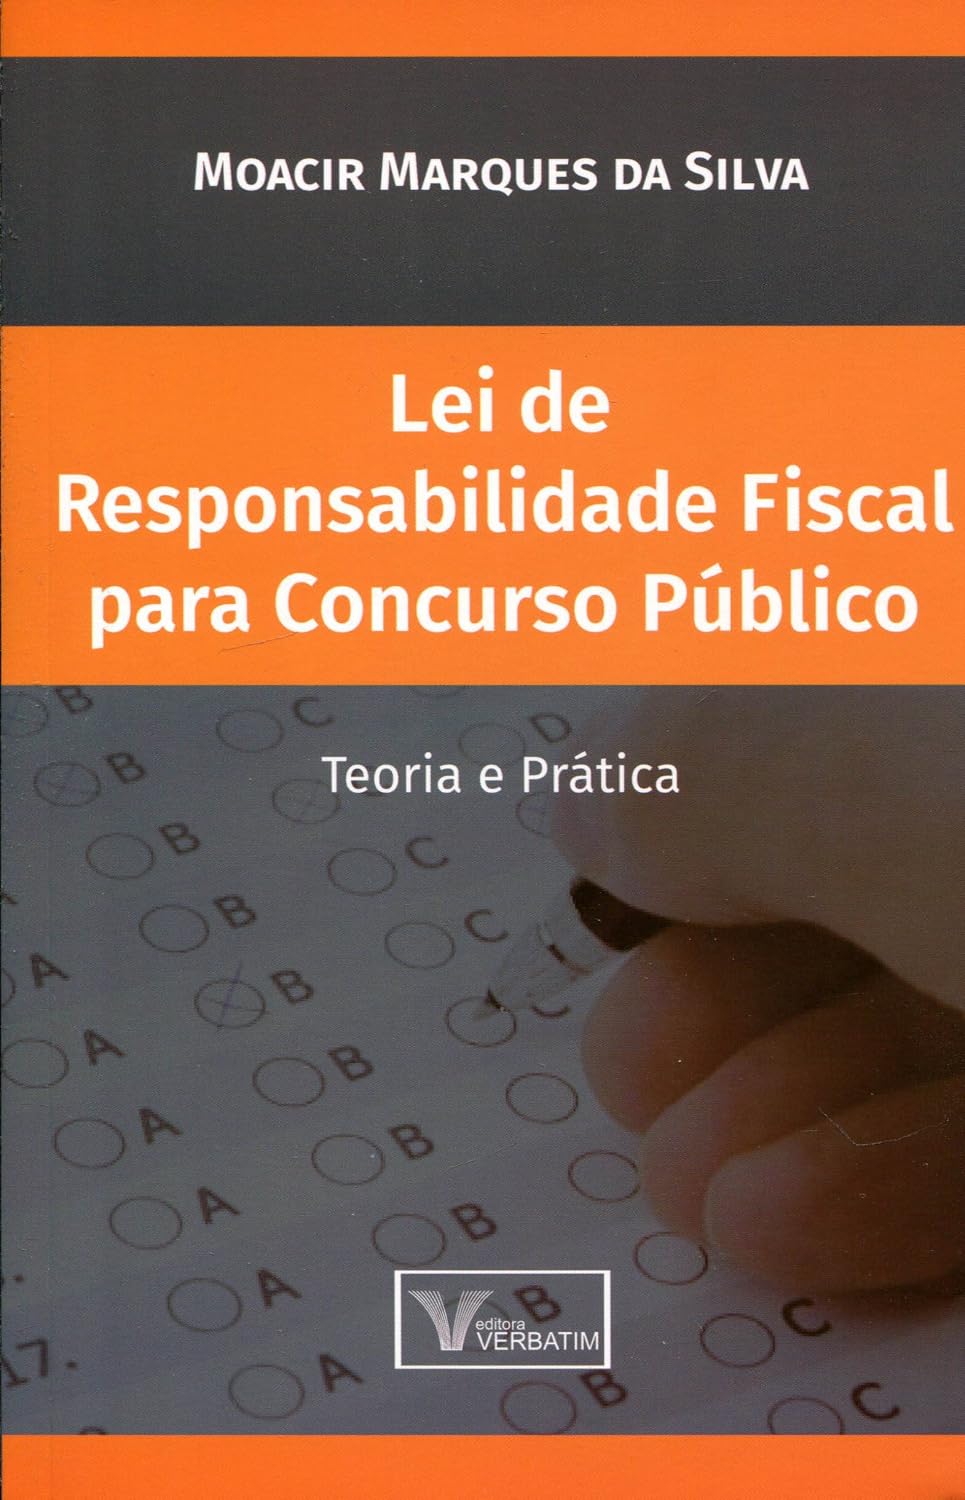
Lei de Responsabilidade Fiscal Para Concurso Público pdf
por Moacir Marques da Silva
Descrição do livro
Disposições preliminares
1 - Aspectos Históricos Introdutórios
Em matéria de controle de contas públicas, vigia no país apenas a consagrada Lei Federal nº 4.320/64 e suas modestas atualizações no tempo.
Referida lei introduziu as Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal.
Trata-se, portanto, de norma nacional em contraposição à norma federal, em razão de sua abrangência a todos os entes da federação.
Inovações importantes foram implementadas à época, como a elaboração da proposta orçamentária, a discriminação da receita e da despesa na lei de orçamento, a execução e controle do orçamento e normas relativas à contabilidade e elaboração de balanços.
Em decorrência da promulgação da Constituição Federal de 1988, essa lei foi recepcionada pelo ordenamento jurídico e ganhou status de lei complementar, sendo ainda nos dias de hoje referência em matéria orçamentária no contexto do direito financeiro.
Ocorre, contudo, que nos anos 90 o País vivia sobre forte pressão inflacionária, ocasionada, principalmente pelo desequilíbrio das contas públicas e pelo crescimento desordenado da dívida.
Autores populares
Nikolay Krechet (210) Evgeniia Naumchenko (101) NAK Legal Publishing (96) Office of the Federal Register (61) CONGRESO DE LA UNIÓN (55) Vários Autores (55) E.N FUUBE (48) Liber Copia LLC (37) NK Gosine (37) Office of the Federal Register (U S ) (36) Unknown Author (32) Elizabeth Es (31) Qaabos (28) Sergio Pinto Martins (28) California Legislature (27) John Barkai (27) Patricia Harmon (26) Robert Hunter (26) South Carolina Legislature (26) Carlos Roberto Gonçalves (25)