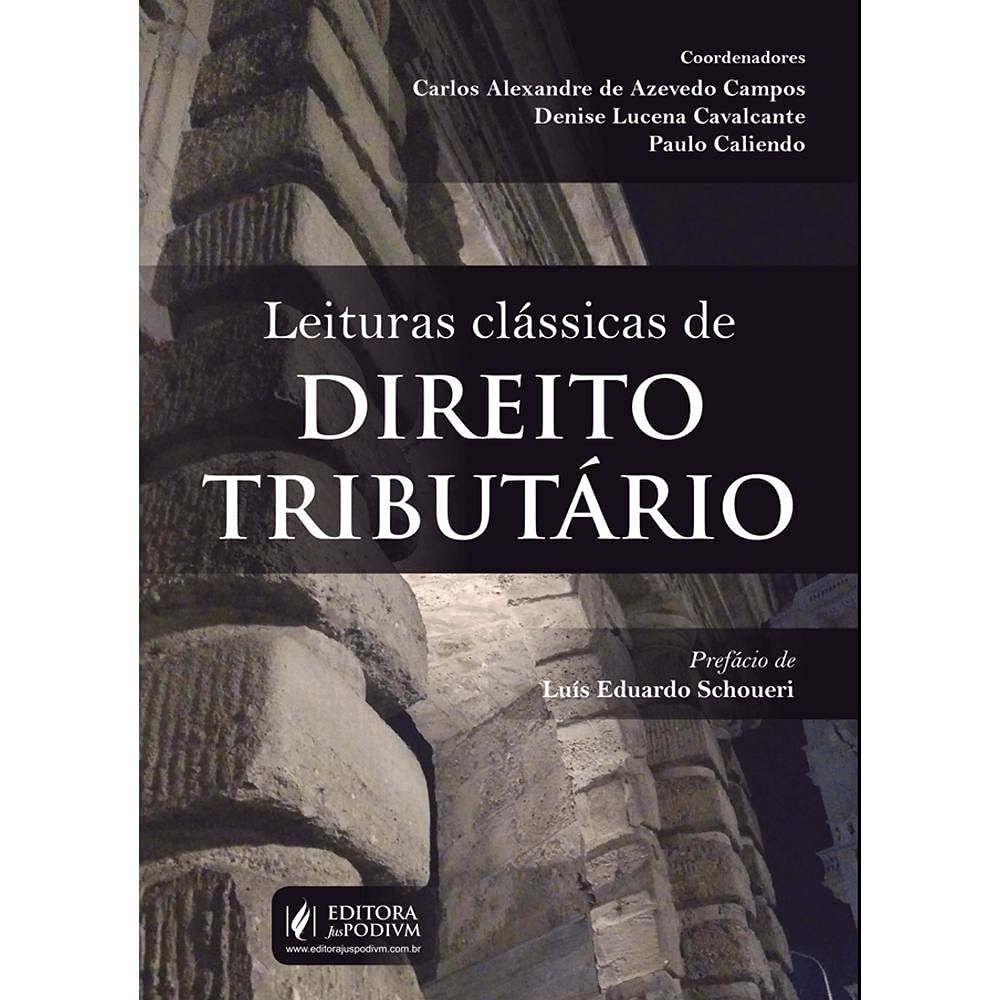
Leituras Clássicas de Direito Tributário ibook
por Carlos Alexandre de Azevedo Campos
Descrição do livro
Compreenda a constituição dos conceitos e a formação das ideias clássicas conforme os contextos histórico-sociais e fundamente o seu pensamento tributário.
O leitor da presente obra terá, pois, um panorama crítico do arsenal de que dispunham aqueles que foram responsáveis por lançar as bases do Direito Tributário brasileiro. Notará, também, que a lição dos grandes mestres jamais foi absorvida de maneira acrítica, sendo necessário adaptar as lições às particularidades locais.
Como bem nota o professor Ruy Barbosa Nogueira, "as ciências não são isoladas", mas, sim, pretendem, conjuntamente, abranger "todos os aspectos do conhecimento e alcançar a verdade". As coisas são conhecidas a partir de suas relações com as outras coisas. Ingênuo seria crer num saber que nada tem de enriquecer-se com os demais, ou pior, que nada devesse, de seu próprio surgimento, aos demais. Ingênuo também crer que, porque as coisas se relacionam, são a mesma coisa. Por isso deve-se saudar a autonomia científica do Direito Tributário. As coisas gozam de sua plena existência apenas quando se diferenciam sobremaneira das demais: também assim ganha vida o Direito Tributário.

Autores populares
Nikolay Krechet (210) Evgeniia Naumchenko (101) NAK Legal Publishing (96) Office of the Federal Register (61) CONGRESO DE LA UNIÓN (55) Vários Autores (55) E.N FUUBE (48) Liber Copia LLC (37) NK Gosine (37) Office of the Federal Register (U S ) (36) Unknown Author (32) Elizabeth Es (31) Qaabos (28) Sergio Pinto Martins (28) California Legislature (27) John Barkai (27) Patricia Harmon (26) Robert Hunter (26) South Carolina Legislature (26) Carlos Roberto Gonçalves (25)