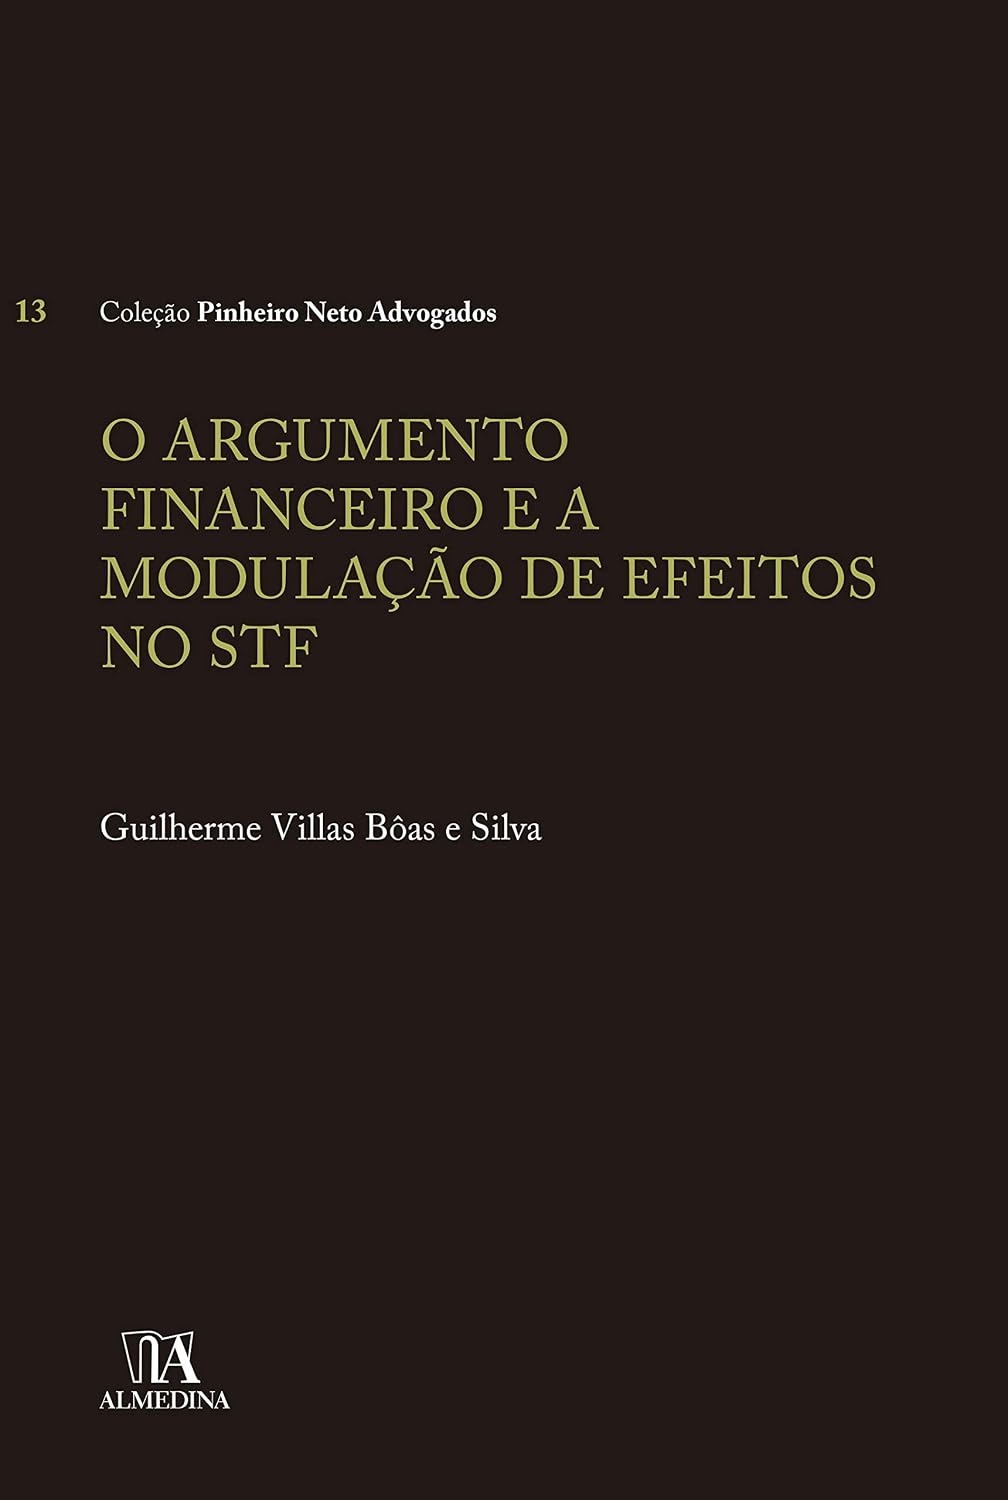
O argumento financeiro e a modulação de efeitos no STF pdf
por Guilherme Villas Bôas e Silva
Descrição do livro
A partir do exame das decisões em que a modulação dos efeitos foi debatida na esfera tributária, será esclarecido o efetivo posicionamento do STF, seja utilizando-se do fundamento da “segurança jurídica” ou do “excepcional interesse social”, que são as duas possibilidades previstas na Lei nº 9.868/1999 como satisfatórias para que uma decisão judicial tenha efeito prospectivo. Na sequência, serão aprofundadas as decisões em que o impacto financeiro foi trazido para o debate, ocasião em que ainda será exposta a linha de argumentação da Fazenda Pública envolvendo possíveis danos nas contas públicas. Após a exposição de todas as principais características das decisões do Supremo Tribunal Federal e da averiguação se o argumento financeiro é suficiente para fins de modulação dos efeitos das decisões judiciais no âmbito do STF, o presente trabalho trará uma proposta objetiva, contendo requisitos cumulativos a serem seguidos pela Suprema Corte antes que se cogite o acolhimento de um argumento financeiro para fins de modulação nos temas tributários.

Autores populares
Nikolay Krechet (210) Evgeniia Naumchenko (101) NAK Legal Publishing (96) Office of the Federal Register (61) CONGRESO DE LA UNIÓN (55) Vários Autores (55) E.N FUUBE (48) Liber Copia LLC (37) NK Gosine (37) Office of the Federal Register (U S ) (36) Unknown Author (32) Elizabeth Es (31) Qaabos (28) Sergio Pinto Martins (28) California Legislature (27) John Barkai (27) Patricia Harmon (26) Robert Hunter (26) South Carolina Legislature (26) Carlos Roberto Gonçalves (25)